
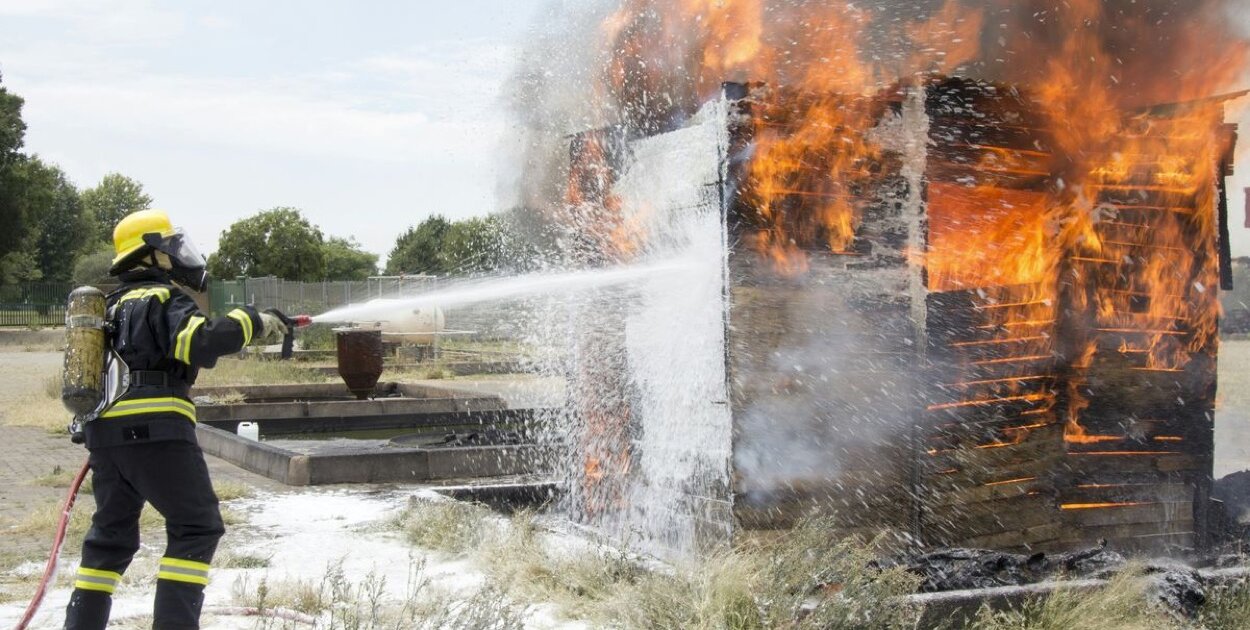
 materiały partnera
Pożar domu oznacza poważne konsekwencje dla samej nieruchomości, ale również dla sytuacji prawnej jej właściciela. W krótkim czasie trzeba podjąć szereg działań, które mają wpływ na możliwość uzyskania odszkodowania oraz jego wysokość. Znaczenie mają zarówno czynności podejmowane bezpośrednio po zdarzeniu, jak i sposób prowadzenia dalszego postępowania z ubezpieczycielem. Odpowiednie przygotowanie i znajomość procedur pozwalają uniknąć wielu problemów oraz zwiększają szanse na uzyskanie świadczenia odpowiadającego rzeczywistej skali strat.
Bezpośrednio po pożarze najważniejsze jest zapewnienie bezpieczeństwa oraz ograniczenie dalszych szkód. Interwencja straży pożarnej lub policji ma znaczenie praktyczne, ale również dowodowe. Sporządzona przez służby dokumentacja, w tym informacje dotyczące przebiegu zdarzenia i jego przyczyn, może mieć istotny wpływ na późniejsze ustalenia ubezpieczyciela.
Właściciel nieruchomości powinien zadbać o odpowiednie zabezpieczenie miejsca pożaru, tak aby nie doszło do pogorszenia szkody, na przykład wskutek działania warunków atmosferycznych lub osób trzecich. Jednocześnie należy rozpocząć dokumentowanie strat poprzez wykonanie zdjęć oraz zachowanie wszelkich śladów zniszczeń. Tego rodzaju materiał może okazać się pomocny w przypadku rozbieżności co do zakresu szkody. Nie należy także pomijać kwestii ponoszonych kosztów. Wydatki związane z uprzątnięciem miejsca zdarzenia czy zabezpieczeniem budynku powinny być dokumentowane rachunkami lub fakturami. Koszty celowego zabezpieczenia mienia ubezpieczyciel zwraca w granicach sumy ubezpieczenia, a koszty uprzątnięcia wtedy, gdy przewiduje to umowa.
Jeśli chcesz dowiedzieć się, jak uzyskać odszkodowanie po pożarze, trzeba pamiętać, że bardziej skomplikowane sprawy często wymagają właściwego przygotowania dokumentacji oraz prowadzenia rozmów z ubezpieczycielem. W takich sytuacjach Polska Kancelaria Pomocy Poszkodowanym reprezentuje klientów na każdym etapie postępowania i dochodzi przysługujących im świadczeń.
Kolejnym krokiem jest zgłoszenie szkody do ubezpieczyciela. Należy zrobić to możliwie szybko, zgodnie z warunkami określonymi w umowie ubezpieczenia. Zgłoszenie powinno zawierać podstawowe informacje o zdarzeniu, w tym datę, miejsce oraz opis powstałych szkód. W praktyce im szybciej ubezpieczyciel zostanie poinformowany, tym sprawniej może rozpocząć procedurę likwidacyjną, w tym zlecić oględziny rzeczoznawcy. Opóźnienia w zgłoszeniu mogą natomiast utrudnić ustalenie okoliczności zdarzenia, a w niektórych przypadkach prowadzić do ograniczenia odpowiedzialności.
Na tym etapie istotne jest również przygotowanie pełnej dokumentacji. Ubezpieczyciel może zażądać dokumentów potwierdzających zarówno prawo do nieruchomości, jak i wartość utraconego mienia. Mogą to być umowy, faktury, rachunki czy zdjęcia przedstawiające stan sprzed pożaru. Należy także sporządzić szczegółową listę zniszczonych przedmiotów, uwzględniając ich przybliżoną wartość oraz datę zakupu. Starannie zebrane materiały ułatwiają wykazanie rozmiaru szkody i ograniczają ryzyko zakwestionowania roszczenia przez ubezpieczyciela.
Po zgłoszeniu szkody ubezpieczyciel przystępuje do jej weryfikacji. W tym celu na miejsce zdarzenia kierowany jest rzeczoznawca, który dokonuje oględzin i sporządza protokół szkody. Dokument ten stanowi podstawę do określenia wysokości odszkodowania, dlatego jego treść powinna być dokładnie sprawdzona przez poszkodowanego. Na etapie oględzin lepiej powstrzymać się od przeprowadzania prac remontowych wykraczających poza niezbędne zabezpieczenie mienia. Zbyt szybkie usunięcie skutków pożaru może utrudnić rzetelną ocenę rozmiaru szkody. Jednocześnie poszkodowany ma prawo przedstawiać własne dowody, w tym dokumentację fotograficzną czy zestawienia kosztów naprawy. Często dochodzi do rozbieżności między wyceną przedstawioną przez ubezpieczyciela a rzeczywistymi kosztami przywrócenia nieruchomości do stanu sprzed pożaru. W takich przypadkach można rozważyć sporządzenie niezależnego kosztorysu. Może on stanowić podstawę do dalszych rozmów oraz ewentualnego zakwestionowania decyzji ubezpieczyciela.
Po zakończeniu postępowania likwidacyjnego ubezpieczyciel wydaje decyzję i wypłaca odszkodowanie. Jego wysokość zależy od wielu czynników, w tym zakresu ochrony ubezpieczeniowej, sumy ubezpieczenia oraz ustalonego rozmiaru szkody. Jeżeli polisa przewiduje wartość odtworzeniową, świadczenie powinno umożliwić naprawę szkód i przywrócenie nieruchomości do poprzedniego stanu; przy wartości rzeczywistej ubezpieczyciel odlicza zużycie.
Zdarza się jednak, że wypłacona kwota nie pokrywa rzeczywistych kosztów. W takiej sytuacji poszkodowany może podjąć dalsze działania. W przypadku, gdy poszkodowany nie zgadza się z decyzją ubezpieczyciela, ma prawo złożyć reklamację (odwołanie), w której wskaże swoje zastrzeżenia oraz przedstawi dodatkowe dowody. Często już na tym etapie możliwe jest uzyskanie wyższej kwoty.
Ubezpieczyciel ma 30 dni od zgłoszenia na wypłatę odszkodowania, a część bezsporną powinien wypłacić w tym terminie nawet wtedy, gdy wysokość całej szkody jest jeszcze ustalana (art. 817 k.c.). Na reklamację musi odpowiedzieć w ciągu 30 dni, w sprawach szczególnie skomplikowanych najpóźniej w 60 dni; brak odpowiedzi w terminie oznacza, że reklamację uważa się za rozpatrzoną zgodnie z wolą klienta. Po nieuwzględnieniu reklamacji można zwrócić się do Rzecznika Finansowego. Roszczenie z umowy ubezpieczenia przedawnia się po trzech latach; zgłoszenie szkody przerywa ten bieg, a termin biegnie na nowo od dnia otrzymania na piśmie stanowiska ubezpieczyciela (art. 819 k.c.).
Jeżeli odwołanie nie przyniesie oczekiwanego rezultatu, pozostaje droga sądowa. W postępowaniu sądowym zwykle powoływany jest biegły, który dokonuje niezależnej oceny szkody. Opinię biegłego sąd uwzględnia, rozstrzygając spór. Choć jest to rozwiązanie bardziej czasochłonne, w wielu przypadkach pozwala na dochodzenie pełnej kwoty odszkodowania.
Uzyskanie odszkodowania po pożarze wymaga konsekwentnego działania i dbałości o szczegóły na każdym etapie postępowania. Zabezpieczenie miejsca zdarzenia, rzetelna dokumentacja szkody oraz znajomość warunków polisy mają bezpośredni wpływ na wynik sprawy. W sytuacjach spornych można korzystać z dostępnych narzędzi prawnych, aby dochodzić świadczenia odpowiadającego rzeczywistym stratom i uniknąć nieuzasadnionych ograniczeń ze strony ubezpieczyciela.
PKPP - Polska Kancelaria Pomocy Poszkodowanym - to warszawska kancelaria odszkodowawcza działająca od 2014 roku. Reprezentuje poszkodowanych w sprawach po wypadkach komunikacyjnych, w pracy, za granicą, po pożarach oraz po śmierci osoby bliskiej. Kancelaria działa w Warszawie i na terenie całej Polski, dojeżdża do klienta. Wynagrodzenie wyłącznie prowizyjne, bezpłatna analiza sprawy, sprawy sądowe prowadzone na koszt kancelarii. Każdy klient otrzymuje dostęp do platformy CRM do bieżącego monitorowania postępowania. Kontakt: pkpp.com.pl, tel. +48 603 570 571, Al. Jana Pawła II 27, 00-867 Warszawa.


Groził ministrowi Kierwińskiemu i jego dzieciom
Dobrze, że nie groził łysej pale od kilkunastu mieszkań i Jana Pawła Paderewskiego
Karolinka
23:01, 2026-11-10
Groził ministrowi Kierwińskiemu i jego dzieciom
Kierwiński ten od pogłosu i od fejkniusów, że Oksiński bandyta zamachowiec z Krakowa to człowiek prawicy?
Zdzichu
22:50, 2026-11-10
Miasto bierze się za billboardy i banery
W sumie dobrze, że ktoś zwraca uwagę na reklamy w mieście, bo czasami naprawdę jest ich za dużo. Z drugiej strony są też miejsca, gdzie billboard czy baner nikomu nie przeszkadza i może być normalnie wykorzystywany. Jeśli ktoś ma np. ogrodzenie albo kawałek elewacji w dobrej lokalizacji, może dodać taką powierzchnię na gpy.pl i znaleźć kogoś chętnego na wynajem. Zawsze to jakiś dodatkowy zarobek.
Tomek
21:38, 2026-11-10
Hymn, polonez i żywa flaga na legnickim Rynku
Zamknąć to możesz swoją starą, maciorę, w chlewie i swój,charakterystycznie, wykrzywiony ryj, lewacki POmiocie.
@ Tui tyuio p
21:20, 2026-11-10